Domain bfad.de kaufen?
Wir ziehen mit dem Projekt
bfad.de um.
Sind Sie am Kauf der Domain
bfad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bfad.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **

Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
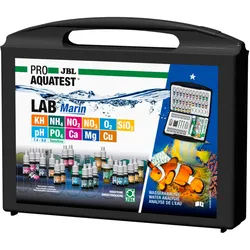
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **


Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
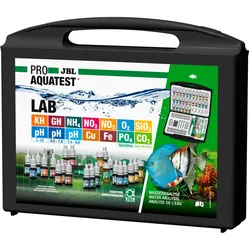
JBL Testlab, Testkoffer für Süßwasser-AnalysenGesundes Aquarium mit naturnahen Verhältnissen Die richtigen Wasserwerte im Aquarium hängen vom Fischbesatz und den vorhandenen Pflanzen ab. Auch wenn das Wasser klar aussieht, kann es belastet sein. Bei schlechten Werten können Krankheiten oder Algen im Aquarium entstehen. Für ein gesundes Aquarium mit naturnahen Verhältnissen ist eine regelmäßige Kontrolle und Anpassung der Wasserwerte wichtig. Mit JBL Wassertests können Sie alle relevanten Wasserwerte schnell, einfach und sehr präzise bestimmen. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 3,0 bis 10 pH-Test: Säuregehalt des Wassers von 6,0 bis 7,6 pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts GH-Test: Bestimmung der Gesamthärte KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache und Pflanzennährstoff) Fe-Test: Bestimmung des Eisengehalts zur Düngekontrolle Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Zur Ermittlung des CO2 Gehaltes genügt das Messen von pH und KH. Aus diesen beiden Werten ergibt sich der CO2 Gehalt des Wassers, der dann der beigelegten Tabelle entnommen werden kann.95,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.